 محمد الديسطي
تشهد الدولة المصرية خلال السنوات الأخيرة قفزة غير مسبوقة في مجالات التحول الرقمي وتطوير البنية التحتية للتكنولوجيا المالية، وذلك في إطار تنفيذ أهداف “رؤية مصر 2030” لترسيخ قواعد الاقتصاد الرقمي الشامل. ولم يعد الشمول المالي في الفلسفة الاقتصادية الحديثة مجرد خيار تنموي أو رفاهية تقنية، بل أصبح ركيزة أساسية للإصلاح الاقتصادي الشامل، وأداة رئيسية لدمج الاقتصاد غير الرسمي، وتحسين جودة حياة المواطنين عبر تيسير وصولهم للخدمات المصرفية والمالية بكل سهولة وأمان.
1. التحول التاريخي من الاقتصاد النقدي إلى المعاملات اللادرهمية
عانت المنظومة الاقتصادية المصرية لعقود طويلة من الاعتماد المفرط على التعاملات النقدية “الكاش”، مما أدى إلى تضخم حجم الاقتصاد غير الرسمي، وزيادة تكاليف طباعة وتداول النقد، فضلاً عن صعوبة حصر المجتمع الضريبي وتتبع التدفقات المالية. ومع انطلاق رؤية التنمية المستدامة، أدركت الدولة أن التحول نحو الاقتصاد الرقمي هو الشريان الحيوي لتحقيق الاستقرار الاقتصادي والشفافية.
وقد تجسدت هذه الرؤية في إنشاء المجلس القومي للمدفوعات برئاسة رئيس الجمهورية، والذي وضع الخارطة التشغيلية لسن القوانين والتشريعات المنظمة لعمليات الدفع الإلكتروني، وتنسيق الجهود بين البنك المركزي المصري ووزارات الحكومة المختلفة للتحول التدريجي نحو مجتمع أقل اعتماداً على النقد (Cashless Society).
2. البنية التحتية التكنولوجية: الاستثمار في مستقبل الاتصالات
حققت قطاعات الاتصالات وتكنولوجيا المعلومات في مصر معدلات نمو هي الأعلى بين قطاعات الدولة على مدار السنوات الأخيرة، نتيجة ضخ استثمارات مليارية لتطوير البنية التحتية الرقمية. وعكفت الحكومة بالتعاون مع البنك المركزي على عدة محاور استراتيجية:
- مراكز البيانات العملاقة: إنشاء مراكز بيانات حديثة فائقة السرعة لتأمين وسرعة معالجة البيانات المالية والحكومية.
- شبكات الألياف الضوئية: استبدال الشبكات النحاسية التقليدية بكابلات الألياف الضوئية لرفع سرعات الإنترنت الثابت والمحمول في جميع المحافظات.
- مشاريع قرى “حياة كريمة”: توصيل شبكات الإنترنت لقرى الريف المصري لضمان وصول الخدمات الرقمية والشمول المالي لجميع فئات الشعب دون تمييز جغرافي.
3. الشمول المالي: مؤشرات وأرقام رسمية تعكس نجاح الاستراتيجية
أظهرت التقارير الرسمية الصادرة عن البنك المركزي المصري طفرة قياسية في نسب الشمول المالي، حيث قفزت نسبة المواطنين (في الفئة العمرية 16 سنة فأكثر) الذين يمتلكون حسابات تُمكنهم من إجراء معاملات مالية إلى مستويات غير مسبوقة تجاوزت 85%.
أبرز المحركات الرئيسية لنمو الشمول المالي:
- حساب النشاط الاقتصادي وحساب الشمول المالي: تم تبسيط إجراءات فتح الحسابات المصرفية للشركات الناشئة والمهن الحرة باستخدام بطاقة الرقم القومي فقط دون اشتراط إثبات دخل أو مبالغ كبيرة للحد الأدنى.
- فعاليات الشمول المالي الفصلية: إتاحة فتح الحسابات والبطاقات المدفوعة مقدماً مجاناً بدون مصاريف خلال المناسبات الوطنية (مثل اليوم العالمي للمرأة، يوم الشباب، ويوم الفلاح).
- التمكين الاقتصادي للمرأة والشباب: توفير برامج التثقيف المالي ودعم صاحبات المشروعات الصغيرة ومتناهية الصغر عبر حلول التمويل الرقمي والمحافظ المالية.
4. منظومة المدفوعات اللحظية والتطبيقات الرقمية: ثورة أنستا باي (InstaPay)
يُمثل إطلاق شبكة المدفوعات اللحظية (IPN) وتطبيق أنستا باي (InstaPay) المحطة الأكثر تأثيراً في سلوك المستهلك المصري وفي طبيعة المعاملات المالية اليومية. فقد أتاح هذا النظام المعالجة الفورية واللحظية للتحويلات البنكية والمحافظ الإلكترونية على مدار 24 ساعة وفي أيام العطلات الرسمية.
“إن التوسع في شبكات المدفوعات اللحظية وتطبيقات التكنولوجيا المالية لا يقتصر على تسريع حركة التجارة وتسهيل المعاملات فقط، بل يرسخ مبادئ الشفافية والحوكمة ويقضي على البيروقراطية.”
إلى جانب ذلك، شهدت مصر انتشاراً واسعاً لـ **المحافظ الإلكترونية** المرتبطة برقم الهاتف المحمول، مما أتاح ملايين المعاملات يومياً تشمل تحويل الأموال، سداد فواتير المرافق العامة (كهرباء، مياه، غاز)، الدفع لدى التشارين عبر الـ QR Code، واشتراكات الخدمات الحكومية عبر **منصة مصر الرقمية**.
5. التكنولوجيا المالية (FinTech) ودعم رواد الأعمال
أصبحت مصر واحدة من أكبر ثلاثة أسواق جذبًا للاستثمارات الجريئة في قطاع التكنولوجيا المالية بمنطقة الشرق الأوسط وشمال أفريقيا. وبفضل البيئة التشريعية والتنظيمية الحاضنة (Sandbox) التي أنشأها البنك المركزي، استطاعت الشركات الناشئة تقديم حلول مبتكرة في مجالات متعددة:
- الشراء الآن والدفع لاحقاً (BNPL): توفير حلول تمويل استهلاكي مبتكرة للمواطنين.
- الادخار والاستثمار الرقمي: إتاحة تطبيقات رقمية تتيح للشباب الاستثمار في صناديق الاستثمار والذهب بمبالغ بسيطة.
- إدارة رواتب العاملين: تقديم حلول للشركات لصرف الرواتب رقمياً عبر بطاقات ميزة والمحافظ المالية.
6. الأمن السيبراني وحماية البيانات: حجر الزاوية للمنظومة
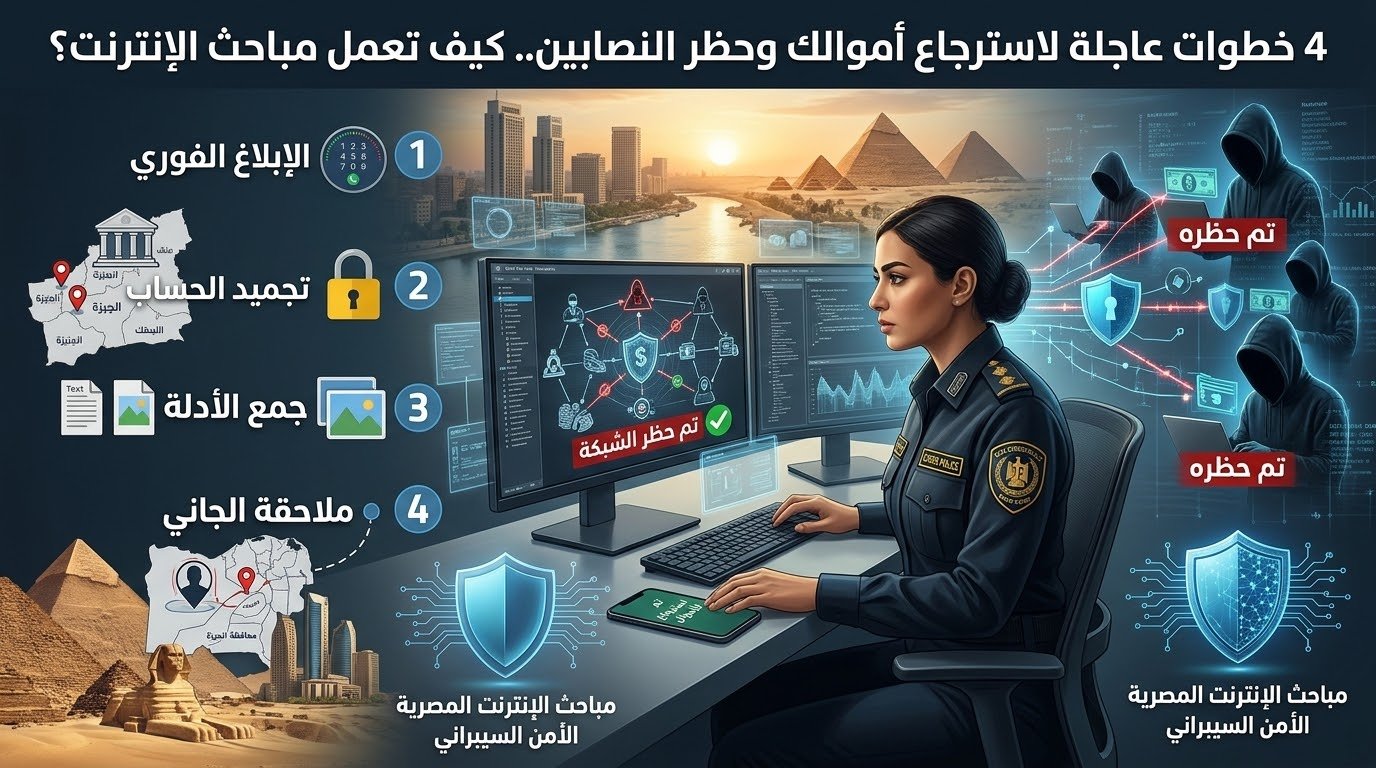
تدرك الدولة المصرية أن التوسع في التحول الرقمي يتطلب بالضرورة منظومة أمنية سيبرانية فائقة لحماية أموال وبيانات المواطنين من التهديدات والاحتيال الإلكتروني. ولتحقيق ذلك، تم اتخاذ خطوات حاسمة:
أولاً، تحديث الأطر التشريعية عبر إصدار **قانون مكافحة جرائم تقنية المعلومات** و**قانون حماية البيانات الشخصية** لتغليظ العقوبات على أي اختراقات أو استغلال للبيانات. ثانياً، إنشاء **المركز القومي لمدفوعات القطاع المصرفي والاستجابة لطوارئ الحاسب الآلي (EG-FINCERT)** للتنبؤ بالهجمات الإلكترونية والتصدى لها مبكراً. ثالثاً، إطلاق حملات التوعية المصرفية المستمرة للتنبيه بعدم مشاركة الأرقام السرية أو بيانات البطاقات مع أي جهة.
7. رؤية المستقبل: الذكاء الاصطناعي وتطوير القطاع المالي
تتجه مصر بخطى واثقة نحو المرحلة التالية من التحول الرقمي عبر دمج تقنيات **الذكاء الاصطناعي (AI)** والتحليلات المتقدمة للبيانات ضِمن خدمات القطاع المصرفي. وستسهم هذه التقنيات الحديثة في دراسة سلوك العملاء وتوقع احتياجاتهم المالية، وتقديم منتجات ائتمانية مخصصة، وإجراء التقييم الائتماني اللحظي للمشروعات الصغرى، مما يعزز قدرة الاقتصاد على النمو والابتكار.
ختاماً، إن ما حققته مصر في ملف الشمول المالي والتحول الرقمي ليس مجرد تحديث تقني، بل هو إعادة هيكلة شاملة للاقتصاد الوطني تضمن تحقيق التنمية المستدامة، ورفع كفاءة المؤسسات، وتمكين كافة شرائح المجتمع من الوصول إلى الخدمات المالية بكل سهولة ويسر، بما يضع مصر في مكانتها المستحقة كمركز إقليمي للتكنولوجيا والابتكار المالي.