 محمد الديسطي
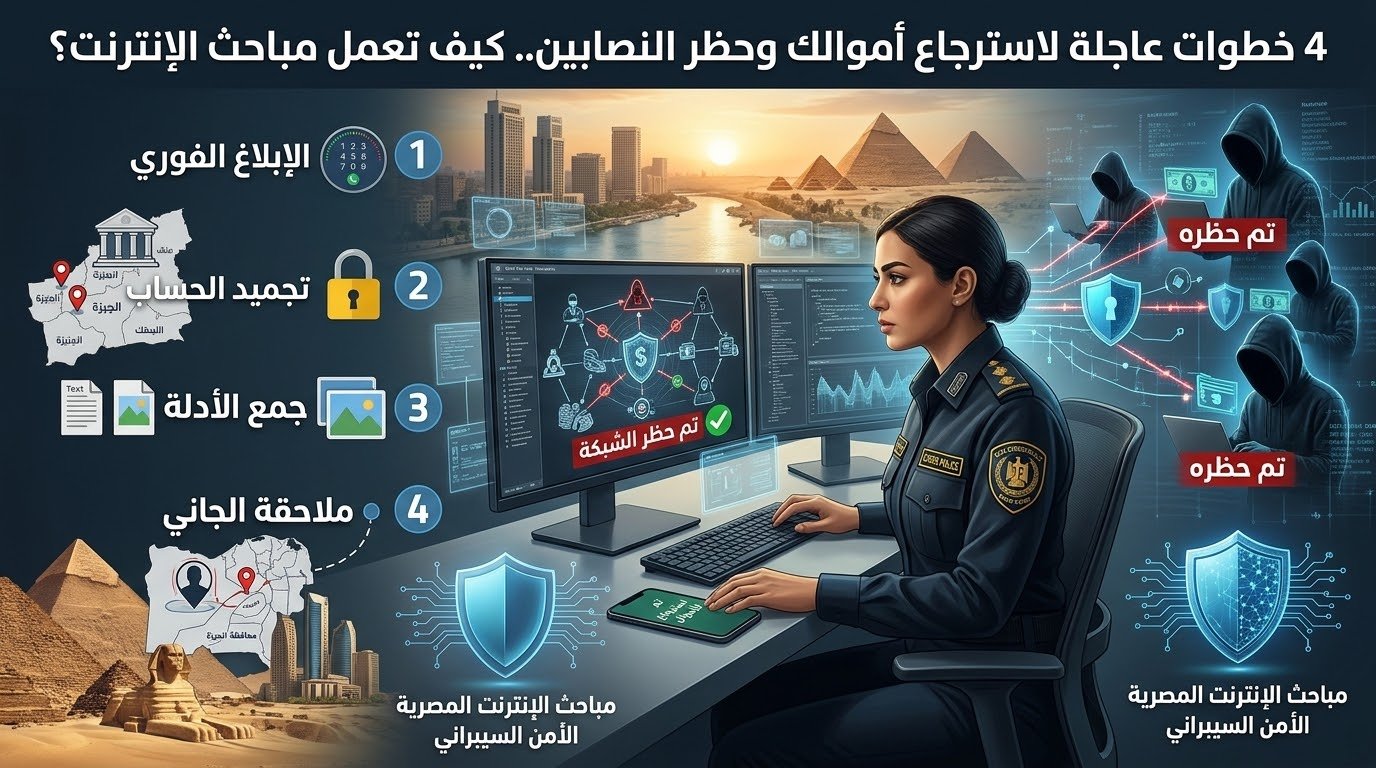
مع القفزات المتسارعة التي تشهدها مصر في مجالات التحول الرقمي والتوسع في استخدام خدمات الدفع الإلكتروني والمحافظ المالية، برزت على السطح تحديات أمنية معقدة تتعلق بانتشار أساليب الاحتيال الهاتفي والجريمة الإلكترونية. ولمواجهة هذه الظواهر وملاحقة التشكيلات العصابة التي تستهدف أموال المواطنين، اتجهت الدولة المصرية إلى تعزيز أجهزتها الأمنية والقضائية بأحدث أدوات التحليل الجنائي الرقمي (Digital Forensics) التقنيات المدعومة بالذكاء الاصطناعي لحماية الحسابات المصرفية وتأمين السلامة الرقمية للمجتمع.
1. تطور أساليب النصب الهاتفي والهندسة الاجتماعية
لم تعد الجرائم الإلكترونية تقتصر على الاختراقات البرمجية المعقدة لثغرات المواقع، بل تطورت لتعتمد بشكل رئيسي على أساليب الهندسة الاجتماعية (Social Engineering). يستغل الجناة قلة وعي بعض الضحايا عبر إيهامهم بحديثهم مع ممثلي خدمة العملاء بالبنوك، أو موظفي تحديث بيانات بطاقات التموين، أو منسقي الجوائز المالية وهمية.
تعتمد هذه العصابات على حيل تقنية متقدمة مثل **تزييف رقم المتصل (Caller ID Spoofing)** لإظهار أرقام رسمية للبنوك أو المؤسسات على شاشة هاتف الضحية، مما يسهل سلب الأرقام السرية (OTP) وشفرات تفعيل المحافظ الإلكترونية مثل “أنستا باي” أو المحافظ النمائية للهواتف المحمولة.
2. التحليل الجنائي الرقمي (Digital Forensics): عين العدالة في العالم الافتراضي
يُعرف **التحليل الجنائي الرقمي** بأنه الفرع العلمي والتطبيقي الذي يختص بالبحث عن الأدلة الرقمية، جمعها، فحصها، وتوثيقها من الأجهزة الإلكترونية والهواتف والشبكات بطريقة معتمدة قانونياً لتقديمها أمام القضاء. وفي مصر، أصبح هذا التخصص المحرك الأساسي لإدارة مكافحة الجرائم الإلكترونية بوزارة الداخلية والمحافظ المالي بالبنك المركزي.
كيف تسهم خوارزميات الذكاء الاصطناعي في التحليل الجنائي؟
- تحليل الاتصالات البعدية (CDR Analysis): قراءة ملايين سجلات المكالمات الهاتفي وتحليل أنماط التكرار والمواقع الجغرافية لشرائح الهواتف المسجلة بأسماء وهمية لربط أعضاء الخلية العصابية ببعضهم البعض.
- تتبع التدفقات المالية اللحظية: تتبع حركة الأموال المهرّبة عبر شبكة المدفوعات اللحظية والمحافظ الإلكترونية في أجزاء من الثانية لتحديد الحسابات الوسيطة (Money Mules) وتجميدها قبل سحب الأموال.
- البصمة الصوتية والتحليل الترددي: مقارنة العينات الصوتية للرسائل والمكالمات المسجلة بقواعد بيانات الذكاء الاصطناعي للتعرف على هوية الجاني حتى لو استخدم تطبيقات تعديل الصوت.
3. المنظومة الأمنية والمصرفية: الشراكة في رصد الاحتيال
يقود البنك المركزي المصري بالتعاون مع الجهاز القومي لتنظيم الاتصالات وقطاع نظم الاتصالات وتكنولوجيا المعلومات بوزارة الداخلية استراتيجية متكاملة للحد من الجرائم الإلكترونية، تتضمن عدة محاور تقنية حاسمة:
- إنشاء مركز الاستجابة لطوارئ الحاسب الآلي (EG-FINCERT): يُعد المركز خط الدفاع الأول للقطاع المصرفي، حيث يتنبأ بالهجمات السيبرانية وأنماط الاحتيال المتطورة ويحلل السلوكيات المشبوهة للعمليات البنكية بالذكاء الاصطناعي.
- أنظمة رصد السلوك المالي غير الطبيعي (Fraud Detection Systems): تعتمد البنوك المصرية على خوارزميات تعلم الآلة (Machine Learning) لإنشاء بروفايل سلوكي لكل عميل. وفي حال قيام العميل بتحويل مبالغ كبيرة غير معتادة إلى حسابات حديثة في أوقات متأخرة، يقوم النظام بحظر العملية آلياً والتواصل مع العميل للتأكد.
- ربط شرائح المحمول بالرقم القومي: إلزام شركات الاتصالات بتدقيق بيانات ملكية الخواتف وتفعيل البصمة لمنع تداول الشرائح المجهولة التي تُستخدم في عمليات النصب.
“إن التحليل الجنائي الرقمي لا يكتفي بكشف الجريمة بعد وقوعها، بل يعمل عبر النماذج التنبؤية للذكاء الاصطناعي على شل حركة عصابات الاحتيال الهاتفي وتجميد أرصدتها المشبوهة في أوقات قياسية.”
4. أدوات التتبع الجنائي وتتبع الأثر الرقمي (Digital Footprint)
يستند ضباط الجريمة الإلكترونية والخبراء الجنائيون في مصر إلى برامج وأنظمة تحليلية عالمية المستوى للوصول إلى مرتكبي الجرائم الرقمية:
- فحص الهواتف والأجهزة المضبوبة (Cellebrite & EnCase): استرجاع البيانات الممسوحة، المحادثات، والتطبيقات من هواتف المتهمين حتى لو تم تدميرها أو ضبط إعدادات المصنع.
- تتبع النطاقات والمواقع المزيفة (Phishing Websites): الرصد التلقائي للمواقع والصفحات التي تنتحل صفات البنوك أو الشركات الوطنية وإغلاقها سيرفراتها آلياً بالتنسيق مع الجهات الدولية.
- تحليل الشبكات الاجتماعية والرأي العام: تتبع الحسابات الوهمية التي تروج للإعلانات المضللة وتطبيقات الاستثمار الوهمي (مثل تطبيقات النصب التكافلي والشبكي).
5. التعديلات التشريعية وتغليظ العقوبات
إلى جانب الأدوات التقنية، يدعم القضاء المصري جهود مكافحة الجريمة الرقمية عبر بيئة تشريعية حازمة تتمثل في **قانون مكافحة جرائم تقنية المعلومات (رقم 175 لسنة 2018)** و**قانون حماية البيانات الشخصية**. وتفرض هذه القوانين عقوبات مشددة تصل إلى السجن المشدد والغرامات المليونية لكل من اصطنع موقعاً إلكترونياً أو اختلق اتصالاً هاتفياً للاستيلاء على أموال المواطنين أو حيازة أجهزة تنصت وتزييف إلكتروني.
6. الوعي المجتمعي: خط الدفاع الأقوى ضد النصب الرقمي
تدرك المؤسسات الأمنية والمصرفية في مصر أن التكنولوجيا وحدها لا تكفي بدون وعي المواطن، ولهذا أطلق البنك المركزي بالتعاون مع اتحاد بنوك مصر حملات توعية مكثفة تحت شعار “خليك حذر”.
تركز هذه الحملات على ترسيخ قواعد أمان أساسية لدى الشارع المصري:
- عدم مشاركة كود التحقق اللحظي (OTP) أو أرقام بطاقة الدفع (CVV) مع أي شخص مهما ادعى صفته الرسمية.
- البنوك والمؤسسات الحكومية لا تطلب بيانات سرية عبر الهاتف أو الرسائل النصية مطلقاً.
- الإبلاغ الفوري عبر الخط الساخن لمكافحة الجرائم الإلكترونية (108) أو مباحث الأموال العامة فور الشك في أي مكالمة احتيالية.
ختاماً، فإن معركة مصر ضد الجريمة الإلكترونية والنصب الهاتفي هي معركة مستمرة تستخدم فيها الدولة أحدث أدوات التحليل الجنائي الرقمي والذكاء الاصطناعي. وتؤكد هذه الجهود الحثيثة التزام الدولة بحماية أمن مواطنيها المالي الرقمي، وتوفير بيئة بيئية آمنة تعزز الثقة في منظومة الشمول المالي وتدعم مسيرة التحول الرقمي الشامل.